Reverse charge in edilizia all’esame del codice Ateco
Recensione di Roberto Castegnaro Pubblicata il 19/10/2026
Autore: De Stefani Luca Fonte: Interfile Fiscale del 19/10/2026
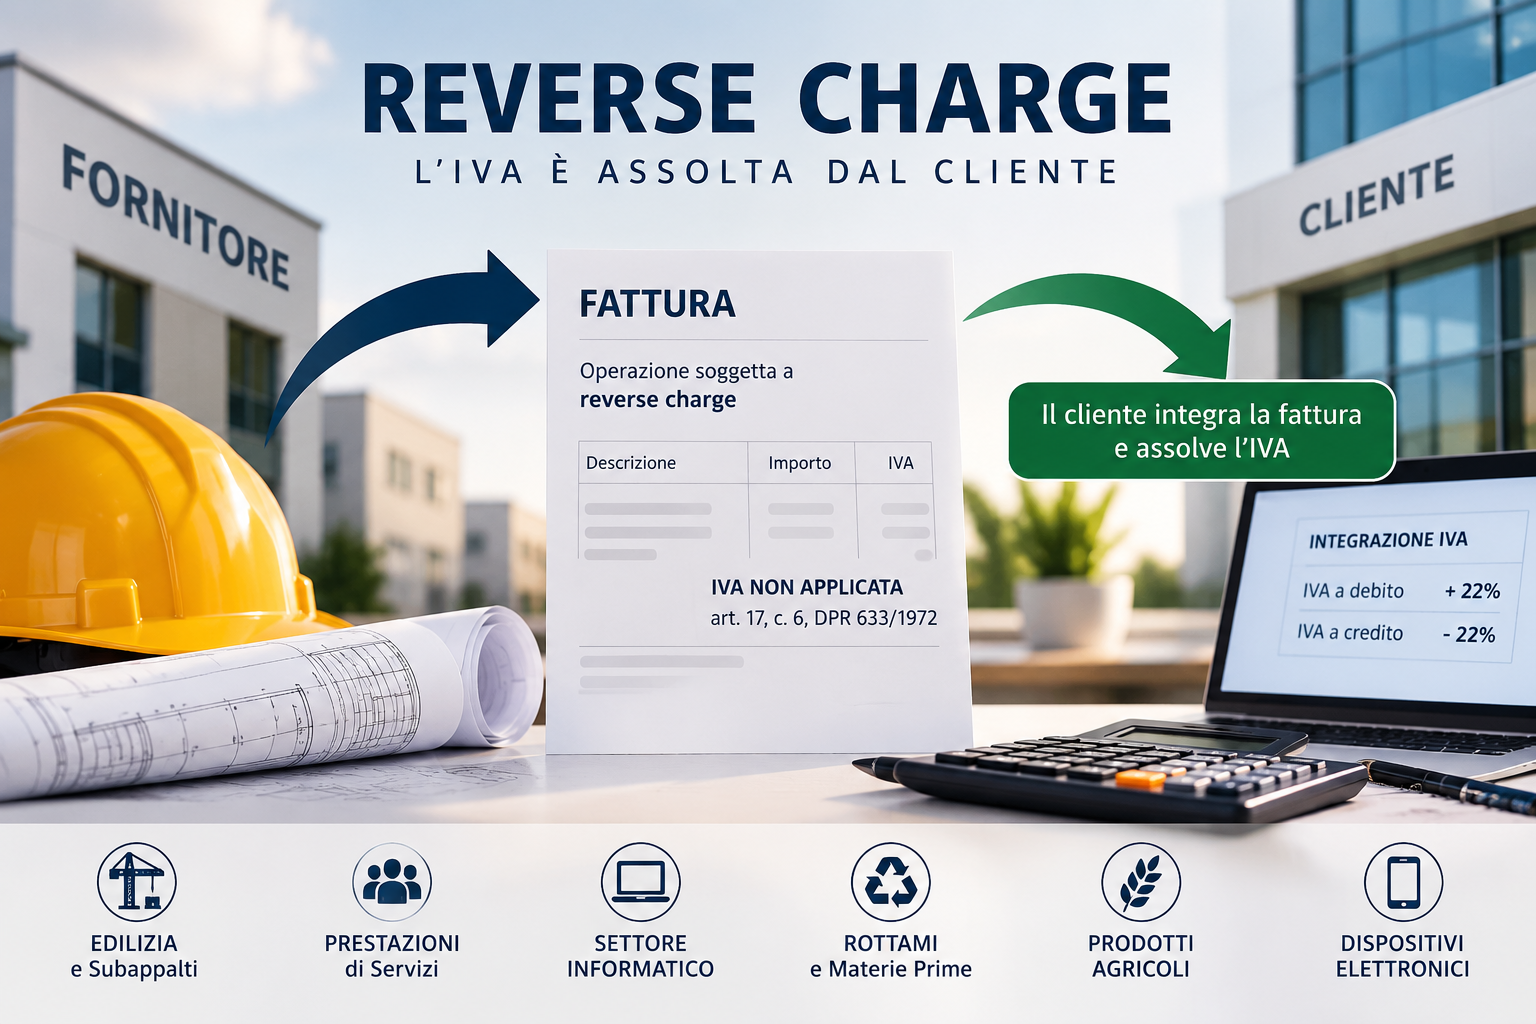
Reverse charge soggettivo (articolo 17, comma 6, lettera a
Dal 1° aprile 2025 si deve utilizzare la nuova classificazione delle attività Ateco 2025 e non più quella Ateco 2007 (aggiornata nel 2022) per individuare le attività della sezione F («Costruzioni») per l'applicazione del reverse charge soggettivo (articolo 17, comma 6, lettera a, Dpr 633/1972, codice natura della fattura elettronica “N6.3”), applicato alle prestazioni di servizi diverse da quelle della lettera a-ter).
Indietro