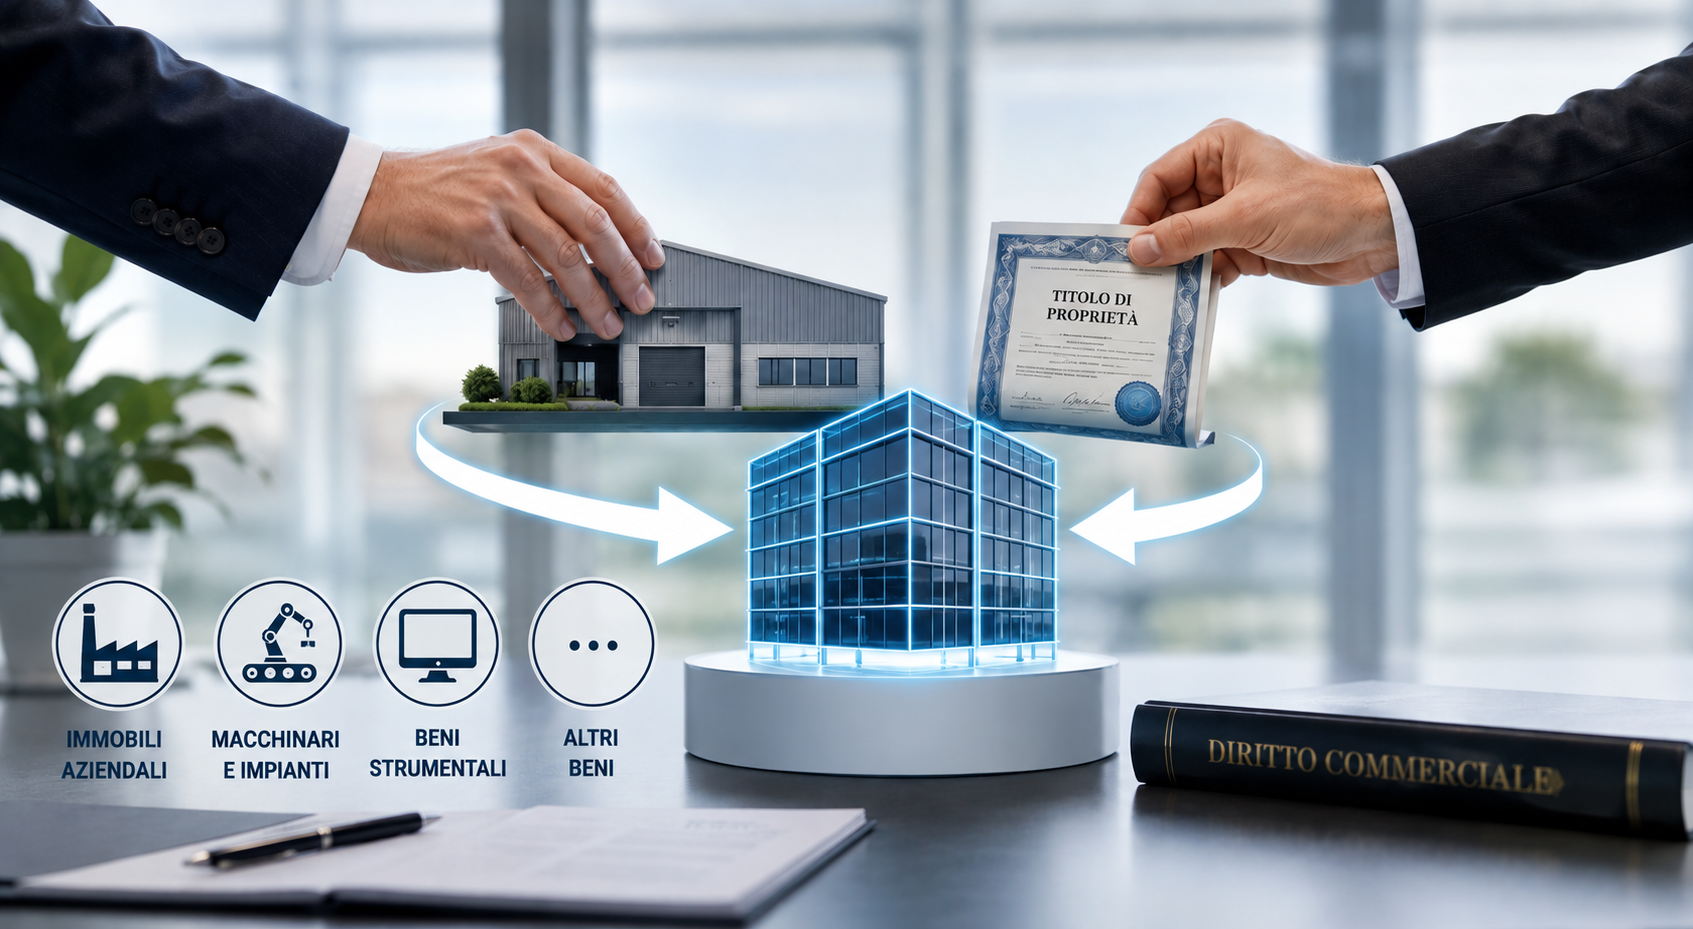
Con il conferimento si apporta un'azienda o un ramo di essa ad una società (conferitaria) esistente o neocostituita col conferimento.
In contropartita il conferente riceve azioni o quote della società conferitaria.
Chiarito col correttivo IRES che la cessione di quota acquisita a seguito del conferimento dell'unica impresa individuale sconta il capital gain ordinario (plusvalenza tassata al 40%).
Autore: Meneghetti Paolo Fonte: Il Sole 24 Ore nr. 97 del 09/04/2005 pag. 24Recensione di Roberto Castegnaro
Conferimento nei casi di SpA quotata e non o di Srl.
Autore: Zanetti Enrico Fonte: Il Fisco nr. 12/2005 del 21/03/2005 pag. 1757Recensione di Roberto Castegnaro
Analisi dell'operazione di Conferimento imposte DD. e indirette e dei relativi vantaggi fiscali rispetto alla Cessione d'azienda.
Autore: Meneghetti Paolo Fonte: Il Sole 24 Ore nr. 51 del 21/02/2005 pag. 22Recensione di Roberto Castegnaro
IL conferimento dell'immobile gravato da mutuo in una società e la successiva rivendita delle quote sconta un'imposta di regstro inferiore alla cessione diretta. Analisi di fattibilità.
Autore: Vedi Annotazioni Fonte: Contabilità Finanza e Controllo nr. 1/2005 del 15/01/2005 pag. 38Recensione di Roberto Castegnaro
ANALISI DELL'OPERAZIONE DI CONFERIMENTO IN SOSPENSIONE D'IMPOSTA.
Autore: Vedi Annotazioni Fonte: Il Fisco nr. 45/2004 del 06/12/2004 pag. 7604Recensione di Roberto Castegnaro
Conferimento a valori contabili, dell'unica azienda dell'imprenditore individuale, conferimento di partecipazioni di collegamento o controllo, regime speciale art. 176 TUIR.
Autore: Vedi Annotazioni Fonte: Contabilità Finanza e Controllo nr. 12/2004 del 26/11/2004 pag. 1136Recensione di Roberto Castegnaro
Profili civilistici e fiscali delle operazioni straordinarie delle società dopo la riforma fiscale e societaria in vigore dal 2004. ./.
Autore: Vedi Annotazioni Fonte: Settimana Fiscale nr. 22 del 03/06/2004Recensione di Roberto Castegnaro
Unico 2004 Le operazioni straordinarie possono essere disciplinate da norme diverse nello stesso periodo. Difficoltà per gli esercizi non solari e la fase transitoria.
Autore: Ferranti Gianfranco Fonte: Il Sole 24 Ore nr. 111 del 22/04/2004 pag. 24Recensione di Roberto Castegnaro
Esame dell'operazione di Conferimento D'azienda, attività preliminari, adempimenti civilistici e fiscali, iscrizione valori, scritture. ./.
Autore: Baiguera Franco Fonte: Informatore Pirola nr. 11 del 15/03/2004 pag. 82Recensione di Roberto Castegnaro
Il regime di neutralità fiscale dei conferimenti coordinato con la partecipation exemption, possibile la neutralità fiscale della cessione di partecipazioni acquisite mediante conferimento d'azienda.
Autore: Ferranti Gianfranco Fonte: Il Sole 24 Ore nr. 62 del 03/02/2004 pag. 28Recensione di Roberto Castegnaro