Codice tributo per compensazione bonus imballaggi green
Recensione di Roberto Castegnaro Pubblicata il 18/10/2026
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 18/10/2026
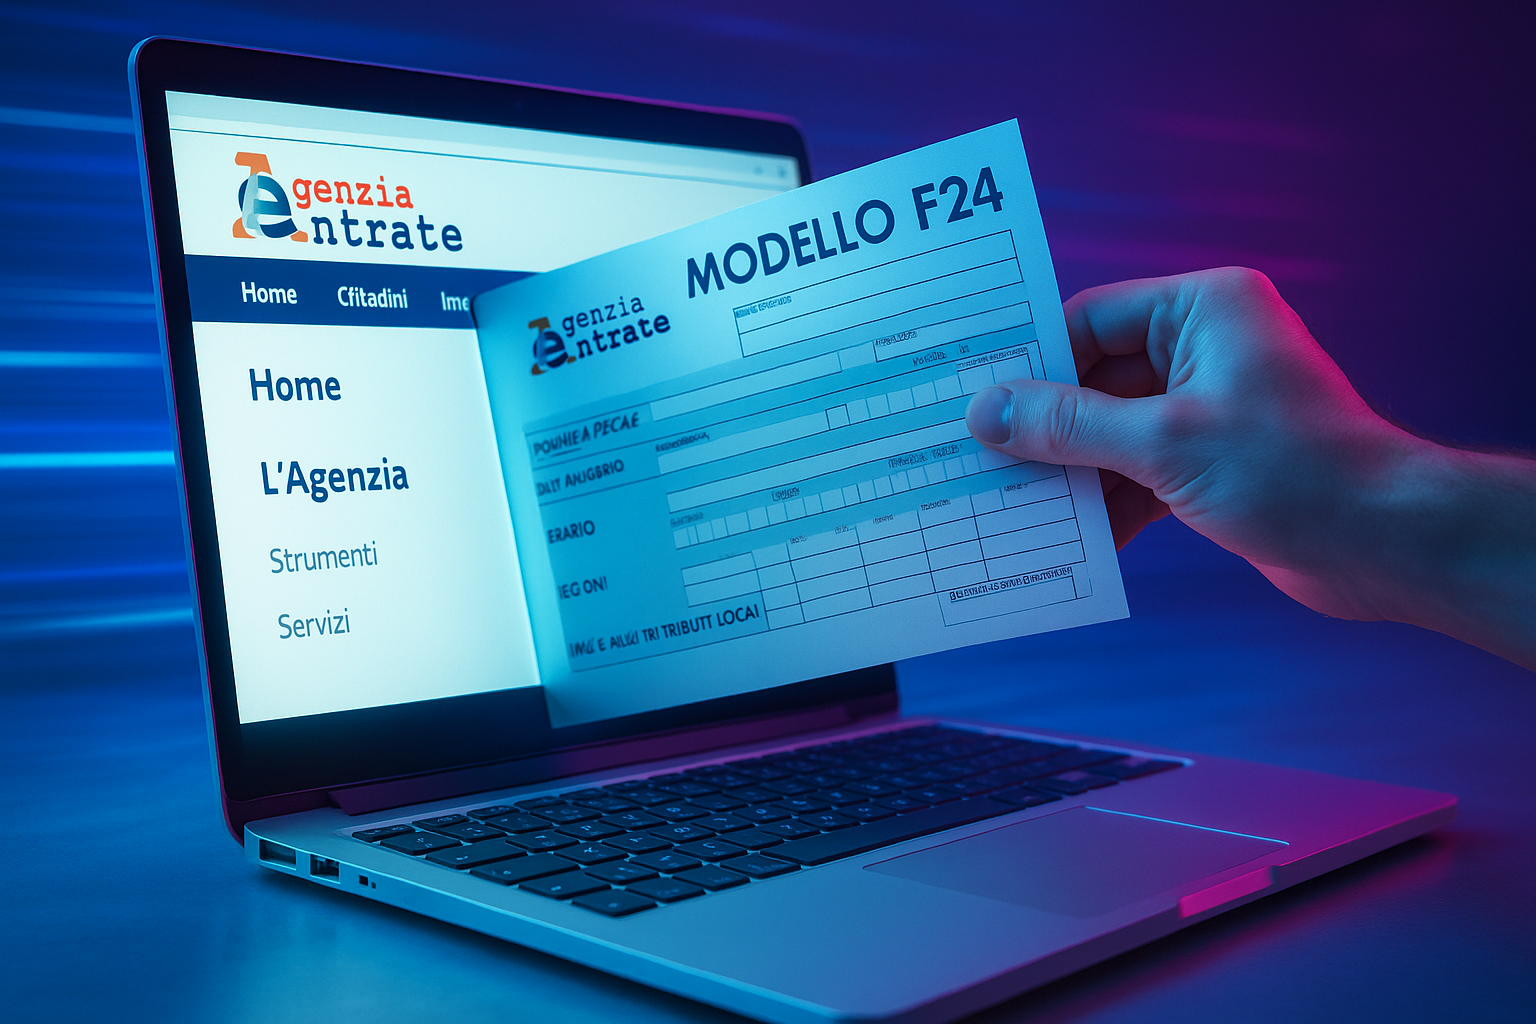
Il credito d’imposta può essere utilizzato esclusivamente in compensazione, mediante presentazione del modello F24 attraverso i servizi telematici dell’Agenzia delle entrate
L’agevolazione, prevista dall’articolo 1, comma 686, della legge n. 197/2022, rientra tra le misure volte a favorire l’economia circolare e l’impiego di materiali ottenuti dal recupero e dal riciclo dei rifiuti.
Le modalità applicative del beneficio sono state definite dal decreto del ministro dell’Ambiente e della Sicurezza energetica, adottato di concerto con il ministro delle Imprese e del Made in Italy e con quello dell’Economia e delle Finanze il 2 aprile 2024 e pubblicato nella Gazzetta Ufficiale del 21 maggio 2024.
In base a tale disciplina, il credito d’imposta può essere utilizzato esclusivamente in compensazione, mediante presentazione del modello F24 attraverso i servizi telematici dell’Agenzia delle entrate. L’uso di canali diversi comporta il rifiuto dell’operazione.
Con la risoluzione n. 36 del 16 ottobre 2026, l’Agenzia delle entrate ha istituito il codice tributo che consente di utilizzare in compensazione il credito d’imposta riconosciuto alle imprese che acquistano prodotti e imballaggi realizzati con materiali riciclati o biodegradabili. Un passaggio necessario per rendere fruibile l’agevolazione prevista dalla legge di bilancio 2023.
Indietro