Per individuare le attività che sia l’appaltatore che il subappaltatore devono effettuare per far rientrare le prestazioni in subappalto nell’inversione contabile, la circolare 37/2006 ha richiamato tutte le «attività» elencate nella sezione F («Costruzioni») della tabella Ateco 2007.
| Accedere a tutti i contenuti | Accedere a tutti i commenti relativi ai vari argomenti dell'indice | Divulgare le recensioni a loro nome, ai loro clienti, tramite una funzione automatica del sito (abb.to plus) |
| Abbonamento Report BASE | ||
| Abbonamento Report PLUS | ||
Abbonamento BASE:
39 €/anno + IVAAbbonamento PLUS:
59 €/anno + IVA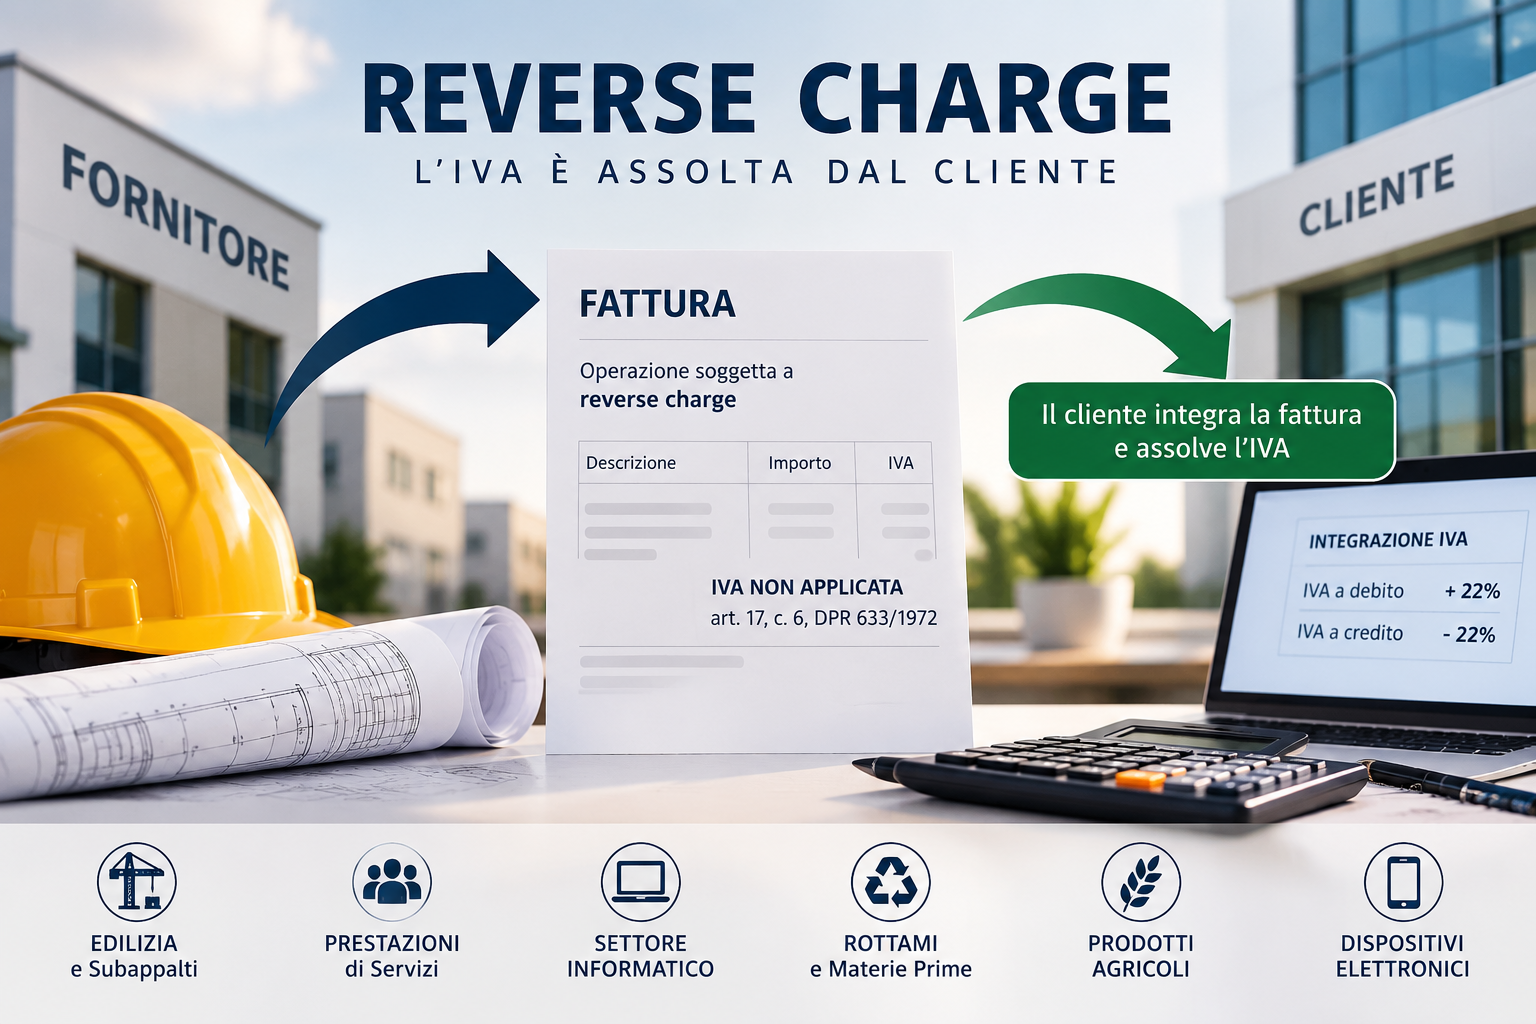
Contenuto esclusivo per utenti abbonati
Da aprile 2025 per i subappalti, reverse charge per chi svolge attività della sezione F Ateco 2025 cui da ultimo si sono adeguati i codici attività. L’appaltatore e il subappaltatore devono operare «entrambi» nel «settore edile»
Autore: De Stefani Luca Fonte: Il Sole 24 Ore del 24/09/2026Recensione di Roberto Castegnaro