Soggetti inclusi ed esclusi dall'applicazione della thin cap. Sono esclusi i soggettti con ricavi fino a 5.164.569 euro, lo stato, le banche e altri soggetti finanziari, sono inclusi../.
Autore: Vedi Annotazioni Fonte: Il Fisco nr. 22/2005 del 30/05/2005 pag. 3378Recensione di Roberto Castegnaro

La modifica alle istruzioni ministeriali ICI 2004 sembra riconoscere il prevalente orientamento girisprudenziale secondo il quale l'ex coniuge assegnatario della casa non paga l'ICI.
Autore: Piccolo Antonio Fonte: Il Fisco nr. 22/2005 del 30/05/2005 pag. 3369Recensione di Roberto Castegnaro
Le restrizioni sulla deducibilità degli interessi passivi sui finanziamenti garantiti dai soci qualificati, commentate alla luce della circolare 11/E Ires/7
Autore: Dezzani Flavio Fonte: Il Fisco nr. 22/2005 del 30/05/2005 pag. 3322Recensione di Roberto Castegnaro
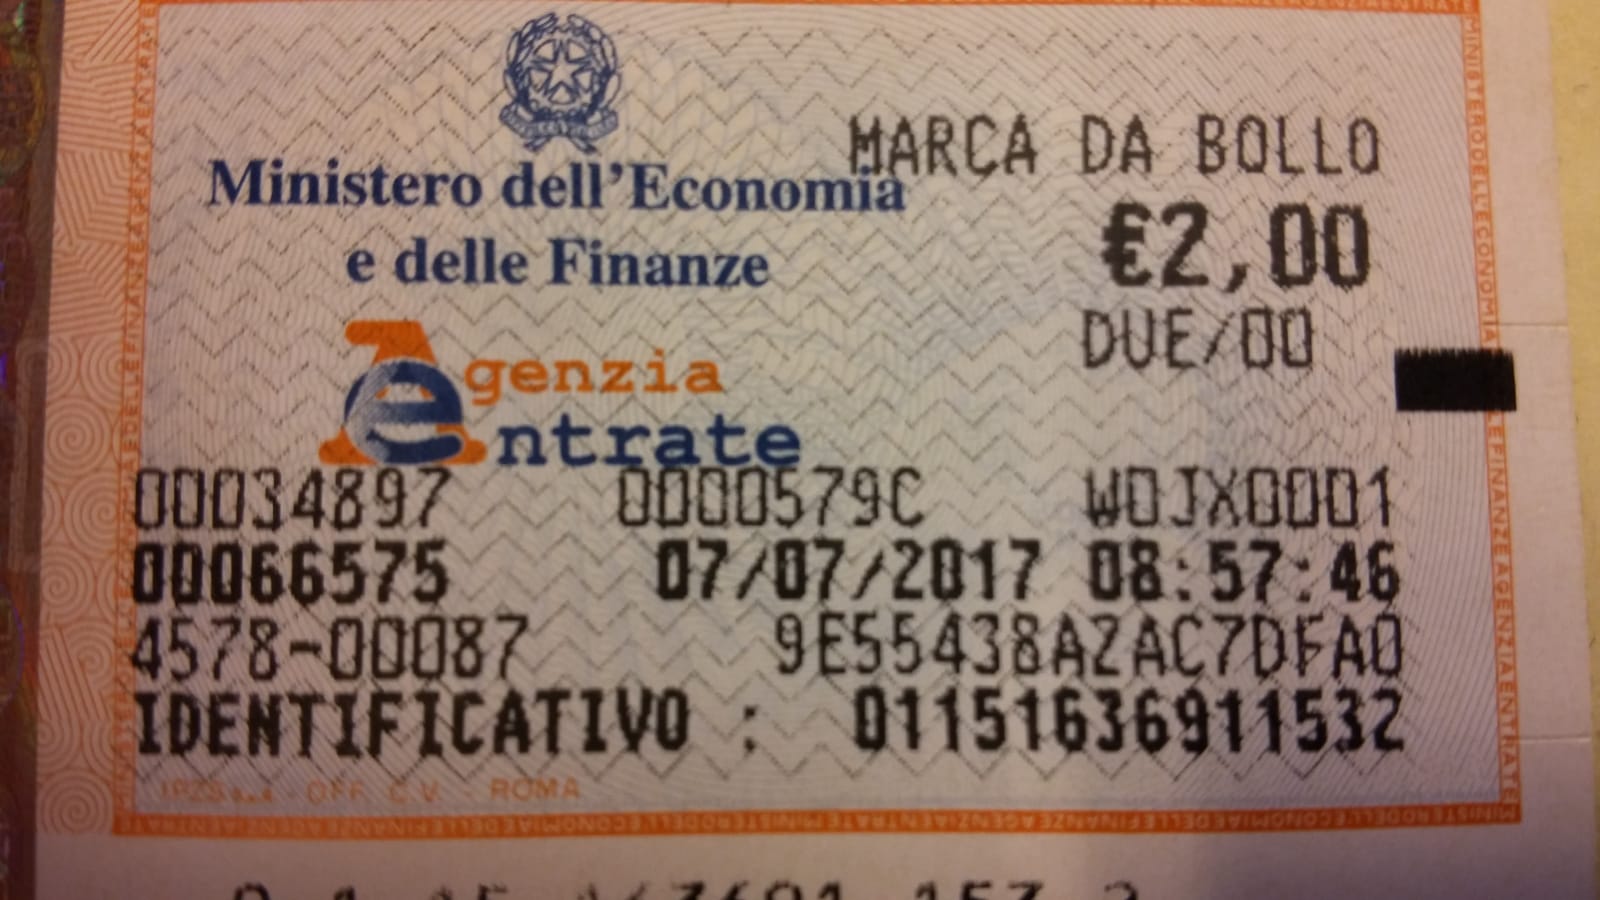
Dal 1 giuno 2005 aumentano mediamente del 33% le marche da bollo, la più comune marca passa da 11 a 14,62 euro. La marca sulle ricevute o sulle fatture senza IVA passa da 1,29 a 1,81 euro. ./.
Autore: Busani Angelo Fonte: Il Sole 24 Ore nr. 146 del 29/05/2005 pag. 19Recensione di Roberto Castegnaro
Il d.l. n. 35/2005 sulla competitività ha modificato la disciplina del lavoro occasionale accessorio introdotto dalla Riforma Biagi.
Autore: Vedi Annotazioni Fonte: Guida al Lavoro nr. 22 del 27/05/2005 pag. 19Recensione di Giuseppe Filippi
Fissati i codici tributo per la maggiorazione del 3% per adeguamento Studi di settore negli esercizi diversi dal primo di applicazione o di revisione...../.
Autore: Non Definito . Fonte: Il Sole 24 Ore nr. 143 del 26/05/2005 pag. 29Recensione di Roberto Castegnaro
Le risposte ai quesiti: perdite pregresse e indicatori di coerenza
Autore: Non Definito . Fonte: Contabilità e Bilancio Guida alla nr. 09/2005 del 23/05/2005 pag. 74Recensione di Paolo Robinelli
Disamina dell'art. 175 Tuir. Differenze tra conferimenti neutrali e conferimenti realizzativi. Definizione e sistema diverso di qualificazione delle plusvalenze realizzate.
Autore: Corsini Alessandro Fonte: Contabilità e Bilancio Guida alla nr. 09/2005 del 23/05/2005 pag. 62Recensione di Paolo Robinelli
La finanziaria 2005 amplia i casi in cui gli studi di settore devono essere applicati in ambito accertativo nelle società di capitali. Nuovi indicatori economici e requisito della coerenza.
Fonte: Contabilità e Bilancio Guida alla nr. 09/2005 del 23/05/2005 pag. 36Recensione di Paolo Robinelli
L'agevolazione tecno-Tremonti compare tra le novità del Mod. Unico 2005 nel quadro CT. Tipologie di spese agevolabili, esempi di calcolo e percentuali di deduzione dal reddito.
Autore: Odorizzi Cristina Fonte: Contabilità e Bilancio Guida alla nr. 09/2005 del 23/05/2005 pag. 31Recensione di Paolo Robinelli