
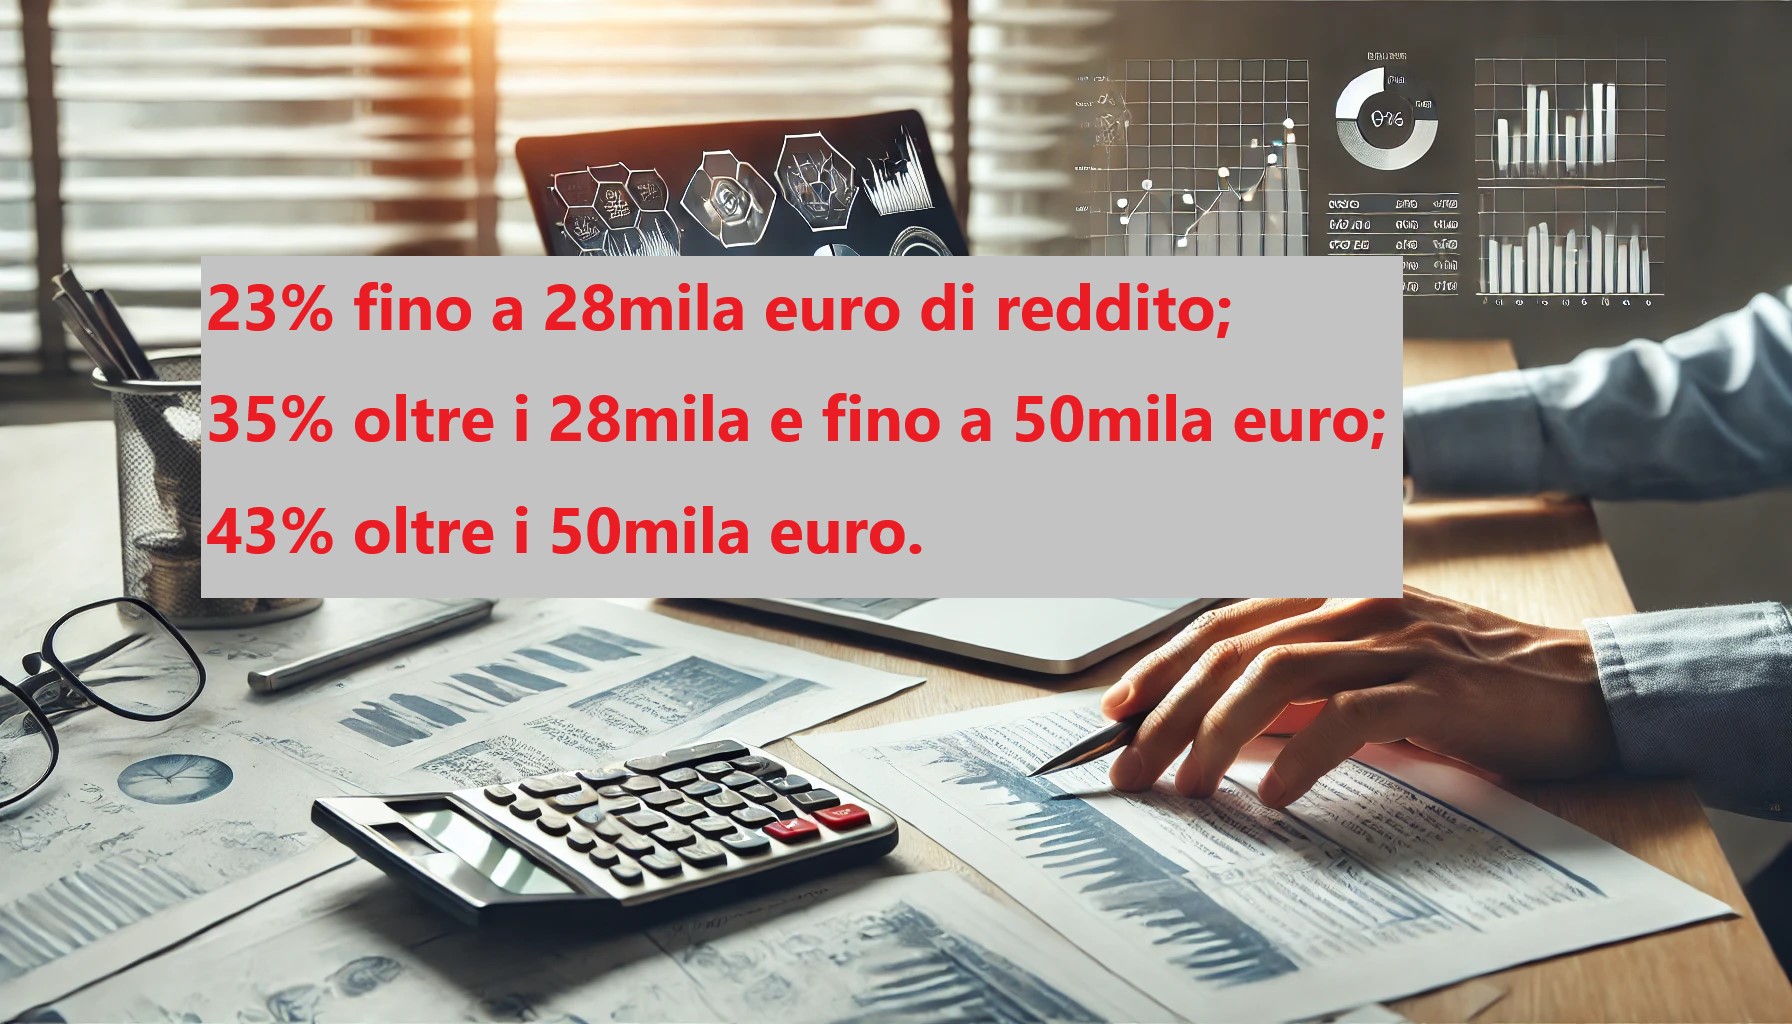
L'Irpef è l'imposta sul reddito delle persone fisiche, è una imposta progressiva che si applica nella misura stabilita dall'art. 11 del DPR. 917/86.
Presupposto per l’applicazione dell'IRPEF è il possesso di redditi, in denaro o in natura, rientranti in una delle categorie previste dall'art. 6 del TUIR, vale a dire:
Contenuto esclusivo per utenti abbonati
Exit tax prevista dalla legge di bilancio per persone fisiche, società semplici ed enti non commerciali su valori oltre gli 800mila euro
Autore: Piazza Marco Fonte: Il Sole 24 Ore del 01/11/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Prime indiscrezioni sul contenuto della finaziaria 2027
Autore: Autori Vari Fonte: Il Sole 24 Ore del 29/10/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Le norme previgenti confluite nel nuovo Testo unico N. 141/2026 e le novità meritevoli di particolare attenzione.
Autore: Vedi Articolo Fonte: Agenzia Entrate del 08/09/2026Recensione di Roberto Castegnaro
Indice della rivista
Autore: Autori Vari Fonte: Ratio del 02/09/2026Recensione di Francesco Andolfatto
Indice della rivista
Autore: Autori Vari Fonte: Ratio del 10/07/2026Recensione di Francesco Andolfatto
48 euro al giorno per gli imprenditori che nel 2025 hanno effettuato personalmente trasporti oltre il Comune, e il 35% di tale importo per i trasporti all’interno del Comune
Autore: Testo di Legge Circ. Risoluzione Fonte: Interfile Fiscale del 24/06/2026Recensione di Roberto Castegnaro
Inserto allegato al quotidiano dedicato alla dichiarazione dei redditi
Autore: Autori Vari Fonte: Il Sole 24 Ore del 07/05/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Trattamento fiscale applicabile al contribuente iscritto all’Aire che trasferisce la propria residenza in Italia.
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 12/03/2026Recensione di Roberto Castegnaro
Indice della rivista
Autore: Autori Vari Fonte: Ratio del 25/02/2026Recensione di Francesco Andolfatto
La percentuale si applica ai redditi in franchi svizzeri delle persone fisiche residenti, dei lavoratori autonomi con studio nel Comune e delle ditte iscritte alla Camera di commercio di Como
Autore: Testo di Legge Circ. Risoluzione Fonte: Interfile Fiscale del 14/02/2026Recensione di Roberto Castegnaro