Le convenzioni contro le doppie imposizioni sul reddito e/o sul patrimonio firmate dall’Italia
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 03/09/2014Recensione di Roberto Castegnaro
Ris. 82/2014 chi è abilitato può autovistarsi la dichiarazione. Ma mancano ancora le istruzioni ufficiali sulla procedura.
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 03/09/2014Recensione di Roberto Castegnaro
Sembra incredibile ma riguardano il 2013
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 29/08/2014Recensione di Roberto Castegnaro
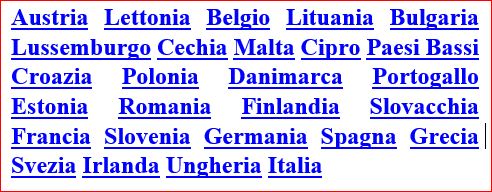
Dal 2015 le operazioni B2C si considerano effettuate nel paese del destinatario e non del prestatore. Per evitare di aprire partita IVA in ogni paese....
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 29/08/2014Recensione di Roberto Castegnaro
Art. 7 anticipazione dell'indennità di mobilità per chi inizia una attività.
Autore: Testo di Legge Circ. Risoluzione Fonte: Internet del 28/08/2014Recensione di Roberto Castegnaro
Il modello approvato va presentato al Registro delle imprese attraverso la procedura telematica resa disponibile nell'apposita area web dedicata del sito «www.registroimprese.it»
Autore: Testo di Legge Circ. Risoluzione Fonte: Internet del 26/08/2014Recensione di Roberto Castegnaro
Focus su tutti gli adempimenti da compiere quando si ricevono in eredità o in donazione beni immobili.
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 22/08/2014Recensione di Roberto Castegnaro

Guida dell'agenzia entrate
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 22/08/2014Recensione di Roberto Castegnaro
Guida al ravedimento operoso e alla dichiaraizone integrativa.
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 22/08/2014Recensione di Roberto Castegnaro
Vademecum dell'AE. destinato a proprietari e inquilini che definisce passo passo ciascuna regola da seguire per non incorrere in errori nella registrazione degli accordi stipulati
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 13/08/2014Recensione di Roberto Castegnaro