Le operazioni di importazione o esportazione rispondono al criterio generale di imposizione IVA nel paese di destinazione della merce.
Si verifica uno scambio extracomunitario quando le merci sono trasportate o spedite da un Paese UE a uno extra-UE, indipendentemente dal domicilio degli operatori.
L’esportatore abituale può regolarizzare l’acquisto di beni e servizi, senza applicazione dell’Iva oltre il limite del plafond disponibile, in tre modi
Autore: De Stefani Luca Fonte: Il Sole 24 Ore del 19/04/2018Recensione di Roberto Castegnaro
Definizione dei tre regimi
Autore: Testo di Legge Circ. Risoluzione Fonte: Interfile Fiscale del 11/04/2018Recensione di Roberto Castegnaro
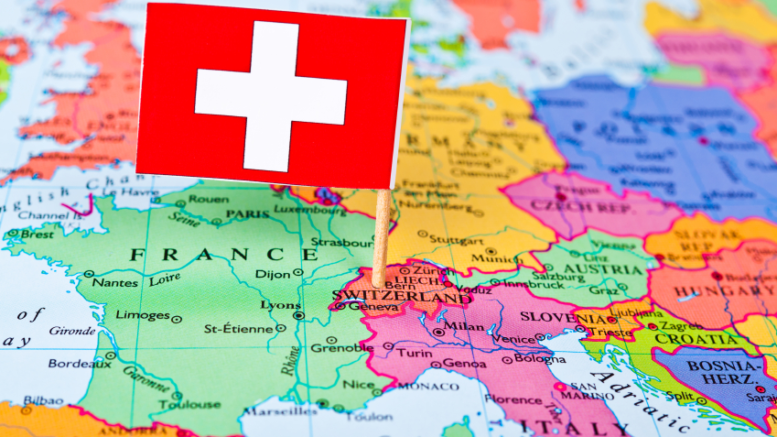
Obbligo di identificazione fiscale per chi opera in Svizzera
Autore: Non definito Fonte: Il Sole 24 Ore del 19/03/2018Recensione di Roberto Castegnaro
Non imponibili, “le cessioni di navi adibite alla navigazione in alto mare e destinate all’esercizio di attività commerciali o della pesca nonché le cessioni di navi adibite alla pesca costiera o a operazioni di salvataggio o di assistenza in mare, ovvero alla demolizione
Autore: Non definito Fonte: Agenzia Entrate del 17/01/2018Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Esportazione congiunta, soggetto nazionale IT1 cede beni a un operatore economico extraUe, il quale li fa sottoporre a lavorazione in Italia IT2 presso altro operatore nazionale.
Autore: Sirri Massimo Fonte: Il Sole 24 Ore del 15/01/2018Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Gli esportatori abituali possono inviare le dichiarazioni d'intento entro fine anno con riferimento agli acquisti da effettuare l'anno successivo.
Autore: Sirri Massimo Fonte: Il Sole 24 Ore del 20/12/2017Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
legge n. 167/2017 (Legge europea 2017) contenente tr l'altro disposizioni in tema di IVA Nuova lett. B-bis alle esportazioni art. 8 1° comma.
Autore: Napolitano Gennaro Fonte: Agenzia Entrate del 28/11/2017Recensione di Roberto Castegnaro
Gli esportatori che intendono effettuare scambi preferenziali con il Canada o con Paesi Spg (Sistema delle preferenze generalizzate) dal 1 gennaio 2018 dovranno essere registrati in un database denominato Rex.
Autore: Santacroce Benedetto Fonte: Internet del 23/11/2017Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Il problema della detraibilità dell’imposta relativa ad acquisti effettuati nel 2017 a San Marino, per i quali riceveranno la fattura da parte dei fornitori sammarinesi successivamente al 15 gennaio 2018.
Autore: Giuliani Giampaolo Fonte: Il Sole 24 Ore del 21/11/2017Recensione di Roberto Castegnaro
La non imponibilità Iva e il reverse charge escludono l’applicazione della scissione dei pagamenti. Il Reverse supera invece la non imponibilità da dichiaraizone d'intento. circolare 27/2017
Autore: Sirri Massimo Fonte: Il Sole 24 Ore del 20/11/2017Recensione di Roberto Castegnaro