Contenuto esclusivo per utenti abbonati
Professionista che sta per affidare a una società specializzata la gestione esclusiva dei propri diritti d’autore, trattamento fiscale
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 21/01/2026Recensione di Roberto Castegnaro
Disponibile sul sito della riscossione il servizio per presentare la domanda di adesione alla Rottamazione-quinquies.
Autore: Testo di Legge Circ. Risoluzione Fonte: Interfile Fiscale del 20/01/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Il vademecum aggiornato con la proroga al 2026 prevista dalla legge di bilancio
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 20/01/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Gli interessi in favore del contribuente iniziano a decorrere dalla data di effettiva consegna di tutti i documenti ritenuti necessari al rimborso.
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 17/01/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
La riforma che ha cambiato i criteri di determinazione dell’imponibile del reddito di lavoro autonomo non ha effetti per i bonus edilizi acquistati prima del 2024
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 17/01/2026Recensione di Roberto Castegnaro

Contenuto esclusivo per utenti abbonati
I giorni da considerare sono solo quelli effettivamente retribuiti.
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 17/01/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Soggetti esteri che noleggiano attrezzature in Italia
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 16/01/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
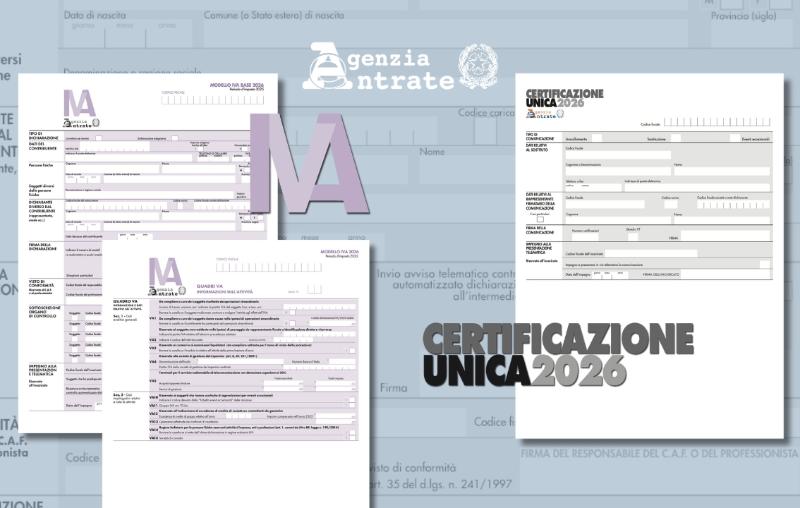
Modello IVA 2026 per l'anno 2025 e modello CU 2026 per certificare i compensi 2025
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 16/01/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Ai fini Iva, le imprese consorziate devono emettere fattura per i proventi e autofattura per i costi, in proporzione alla propria quota di partecipazione
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 15/01/2026Recensione di Roberto Castegnaro
Contenuto esclusivo per utenti abbonati
Le novità introdotte dal decreto “Omnibus” rilevano sulla definizione di “opera d’arte” prevista dalla normativa interna in armonia con la direttiva europea ai fini dell’Iva agevolata al 5%
Autore: Testo di Legge Circ. Risoluzione Fonte: Agenzia Entrate del 15/01/2026Recensione di Roberto Castegnaro